中国工业机器人产业链上下游现状分析
工业机器人是智能制造的核心装备,其产业链涵盖上游核心零部件、中游本体制造和下游系统集成与应用。中国工业机器人产业快速发展,已成为全球最大的工业机器人消费市场,但产业链各环节发展并不均衡。以下从上下游角度分析现状。
一、上游:核心零部件仍存短板,国产化替代加速
上游主要包括减速器、伺服系统、控制器三大核心零部件,以及传感器、末端执行器等。
- 减速器:精密减速器是技术壁垒最高的环节,长期由日本纳博特斯克(RV减速器)和哈默纳科(谐波减速器)主导。国内企业如绿的谐波、双环传动、中大力德等已实现谐波减速器批量出货,RV减速器也在逐步突破,但在大负载、高精度、长寿命方面仍有差距,高端市场依赖进口。
- 伺服系统:伺服电机和驱动器是机器人的动力核心。汇川技术、埃斯顿、禾川科技等国内企业在中低端市场已占据较大份额,但在高动态响应、高精度编码器等方面与安川、松下、西门子等外资品牌仍有差距。
- 控制器:控制器是机器人的“大脑”,国内企业如新时达、埃斯顿、配天等已掌握自主技术,但底层算法和平台化能力较弱,高端控制器仍以发那科、库卡、ABB等外资为主。
上游核心零部件国产化率逐步提升,减速器约30%,伺服约40%,控制器约50%,但高端产品自给率不足,是产业链的“卡脖子”环节。
二、中游:本体制造竞争激烈,国产份额提升
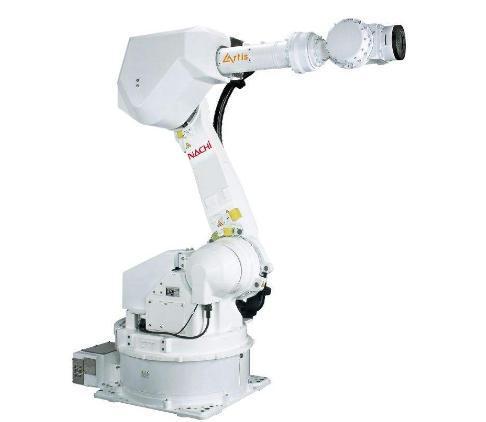
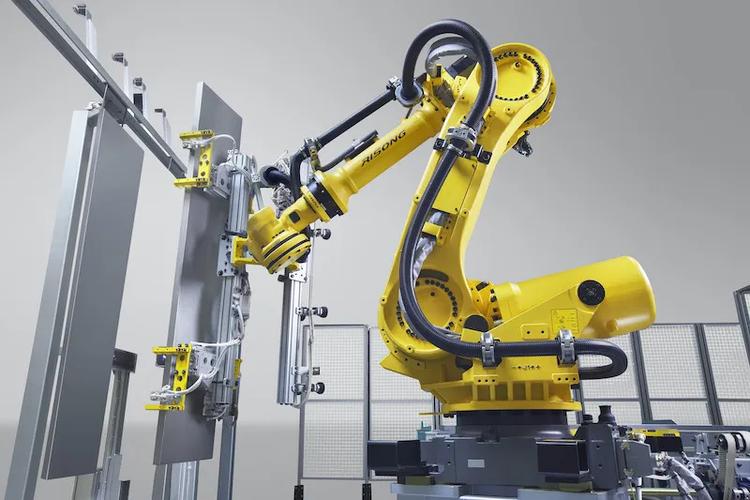
中游为工业机器人本体制造,包括多关节机器人、SCARA、协作机器人、并联机器人等。
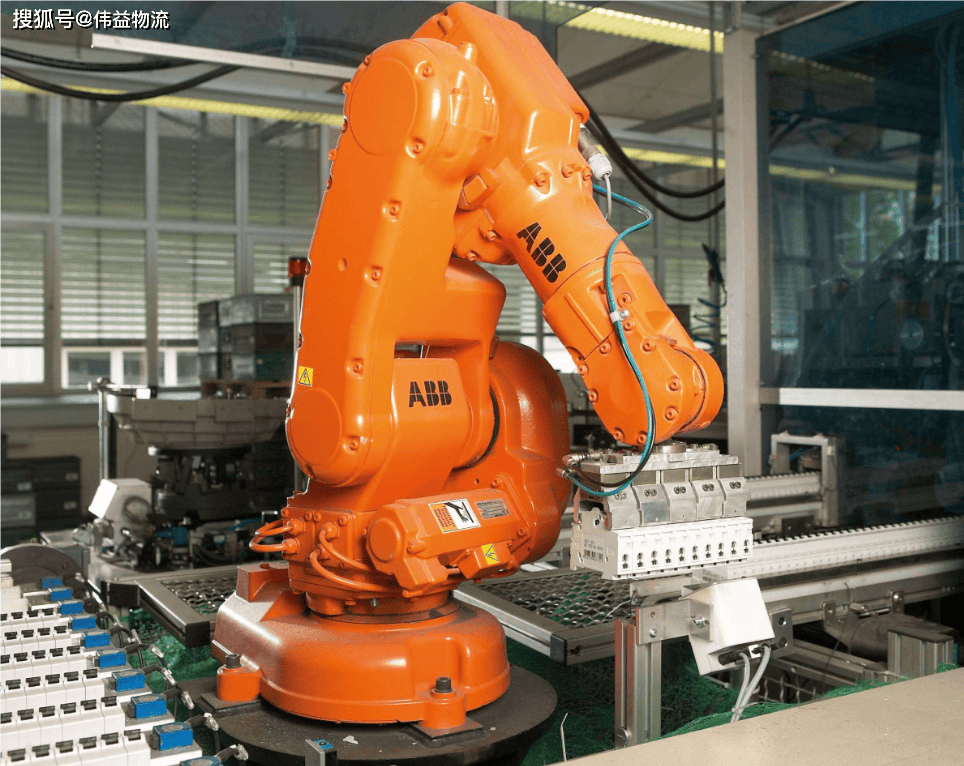
- 市场格局:外资品牌(发那科、ABB、库卡、安川)仍占据高端市场,尤其在汽车制造领域优势明显。国产品牌如埃斯顿、汇川技术、新时达、埃夫特、拓斯达等快速崛起,在3C电子、锂电、光伏、金属加工等行业加速渗透。2022年国产品牌在国内市场占比已超35%,且呈上升趋势。
- 技术差距:国产本体在精度、速度、可靠性方面与外资仍有差距,但在协作机器人、SCARA等细分领域已接近国际水平。协作机器人国产化率较高,节卡、遨博、大族等表现突出。
- 产能情况:中国工业机器人产量持续增长,2022年产量达44.3万套,但中低端产品同质化严重,价格竞争激烈,行业整体利润率偏低。
三、下游:系统集成市场分散,应用场景不断拓展
下游包括系统集成和行业应用,系统集成商将机器人本体与工艺结合,提供自动化生产线解决方案。
- 系统集成:市场高度分散,企业数量众多,但规模普遍偏小。行业内既有专注于汽车、3C等领域的专业集成商,也有从自动化设备转型而来的企业。由于贴近客户需求,本土集成商在理解行业工艺、提供定制化服务方面具有优势,但在大型项目经验、标准化能力上不足。
- 应用领域:中国工业机器人应用已从传统的汽车制造向3C电子、锂电、光伏、物流、食品医药等领域扩展。新能源汽车和锂电行业成为最近几年增长最快的领域,带动了国产机器人的需求。
- 区域分布:下游应用主要集中在长三角、珠三角、京津冀等制造业发达地区,其中广东、江苏、浙江、上海等省市集聚了大量集成商和终端用户。
四、产业链整体趋势与挑战
趋势:
- 国产替代加速,核心零部件技术不断突破;
- 协作机器人、移动机器人等新兴品类快速发展;
- 行业应用向一般工业领域渗透,市场空间广阔;
- 产业链协同加强,整机企业与零部件企业合作紧密。
挑战:
- 上游高端零部件仍依赖进口,受制于人的局面未根本改变;
- 中游本体同质化竞争,盈利压力大;
- 下游系统集成标准化程度低,缺乏大型龙头企业;
- 人才缺口较大,尤其在研发和应用端。
中国工业机器人产业链已形成较为完整的体系,上游国产化稳步推进,中游本体竞争力增强,下游应用场景丰富。随着政策支持、技术突破和市场需求的释放,产业链将向高端化、智能化、服务化方向发展,但需警惕低端产能过剩和贸易摩擦风险。只有上下游协同创新,才能在全球竞争中赢得主动。
如若转载,请注明出处:http://www.tqmyun.com/product/46.html
更新时间:2026-09-25 10:31:45