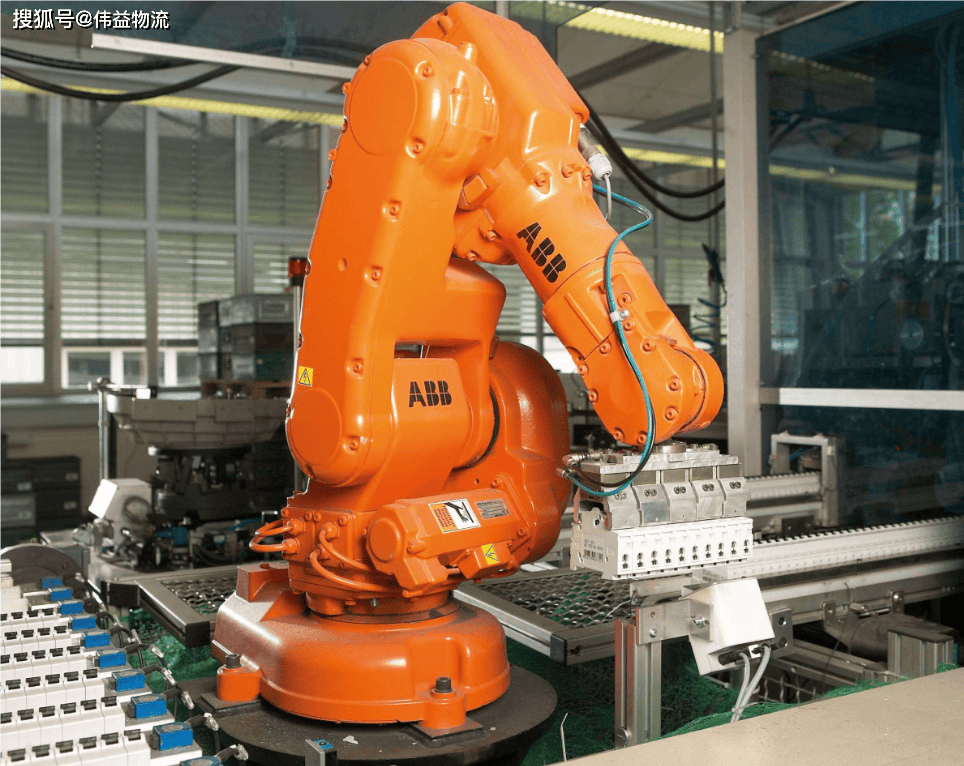
中国工业机器人虚火 低端扎堆与核心技术缺失之困
中国工业机器人产业在政策红利与市场需求的双重驱动下高速增长,连续多年稳居全球最大工业机器人消费市场。繁荣表象之下,“虚火”隐忧日益凸显——企业扎堆中低端、核心技术受制于人,产业大而不强的问题亟待破解。
一、市场规模激增,低端重复竞争加剧
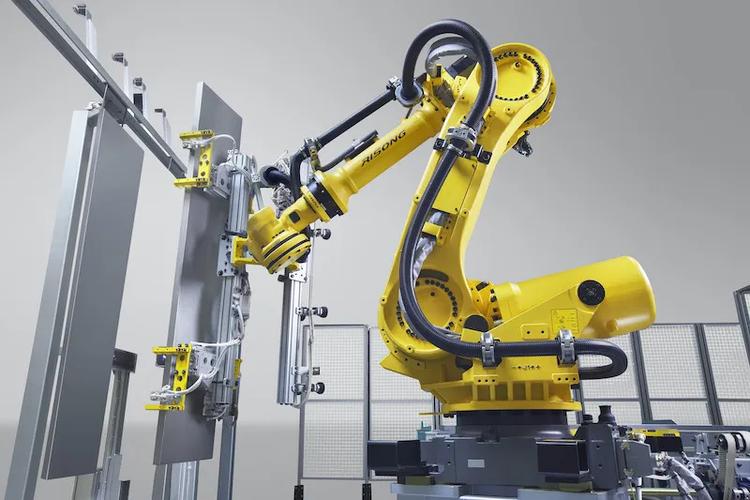
据相关统计,中国工业机器人密度已跃升至全球前列,2023年装机量占全球比重超过50%。但亮眼数字背后,结构性矛盾突出:国内八成以上机器人企业集中于搬运、码垛、上下料等中低端应用领域,产品同质化严重。仅珠三角、长三角地区就聚集了上千家系统集成商,多数规模偏小,靠价格战争夺订单,利润微薄。与此高端六轴多关节机器人、高精度减速器、高性能伺服系统等仍高度依赖进口。这种“高端失守、低端混战”的格局,正是产业虚火最直接的表现。
二、核心技术短板显著,命门受制于人
工业机器人产业链中,核心零部件——减速器、伺服电机、控制器——占整机成本约70%。其中,精密减速器(尤其是RV减速器和谐波减速器)长期被日本纳博特斯克、哈默纳科等企业垄断,国产化率不足30%。伺服系统的高性能编码器、驱动芯片同样依赖进口。控制器方面,虽然部分国内企业已推出自研产品,但在算法稳定性、运动精度及二次开发生态上与国际龙头仍有代差。更关键的是,高端机器人所用操作系统、实时通信总线、核心专利等底层技术积淀薄弱,导致国产机器人往往“造得出、用不好”,在汽车制造、3C电子等精密场景中难获批量应用。
三、虚火根源:补贴驱动与创新乏力
产业虚火的背后,一哄而上的地方政府补贴和粗放式投资难辞其咎。不少企业为套取政策红利涌入机器人赛道,却缺乏长期研发投入意愿。数据造假、滥用补贴等乱象时有发生。相比之下,真正的技术攻坚需要十年以上的积累,而在资本追求短期回报的压力下,耐心多被稀释。产学研用衔接不畅,高校研究成果难以快速转化为工程化产品,企业也缺乏牵引基础研究的动力,导致核心难题长期悬而未决。
四、挤掉水分,构建真实竞争力
要让产业从“虚火”转向“实火”,必须走出低端扩张思维:
- 聚焦真核心:以整机企业为链主,联合零部件厂商、研究院所对减速器、伺服驱动等“卡脖子”环节攻关,通过揭榜挂帅、产业基金等长效机制重点扶持。
- 提升高端能力:引导资源投入高精度、智能化、协作机器人等方向。鼓励企业从系统集成向本体研发、核心部件纵深拓展,培养一批“专精特新”小巨人。
- 抑制低效补贴:评优淘劣,提高需求端的补贴标准,比如对采用行业头部技术机器人的应用方给予首台套激励,倒逼供给侧洗牌。
- 深化产学研生态:建立共性技术平台,推动专利转化。探索通过股权激励、联合实验室等模式打通创新价值链,让科学家和工程师深度联姻。
中国工业机器人不能只求消费出奇迹,更需自主研发见真章。告别虚火腾涌,勇闯深水区,才能在全球智能制造版图中占据真正的价值高点——于“树林”而非“杂草”中站立起来。
如若转载,请注明出处:http://www.tqmyun.com/product/42.html
更新时间:2026-09-25 08:41:10